Desde que la Ley de Economía Digital para Pagos Digitales y Electrónicos entró en vigor, el 5 de noviembre, buena parte de la conversación giró alrededor de una pregunta: si el efectivo iba a desaparecer. La respuesta corta es no, aunque su aplicación todavía tiene matices por definir.
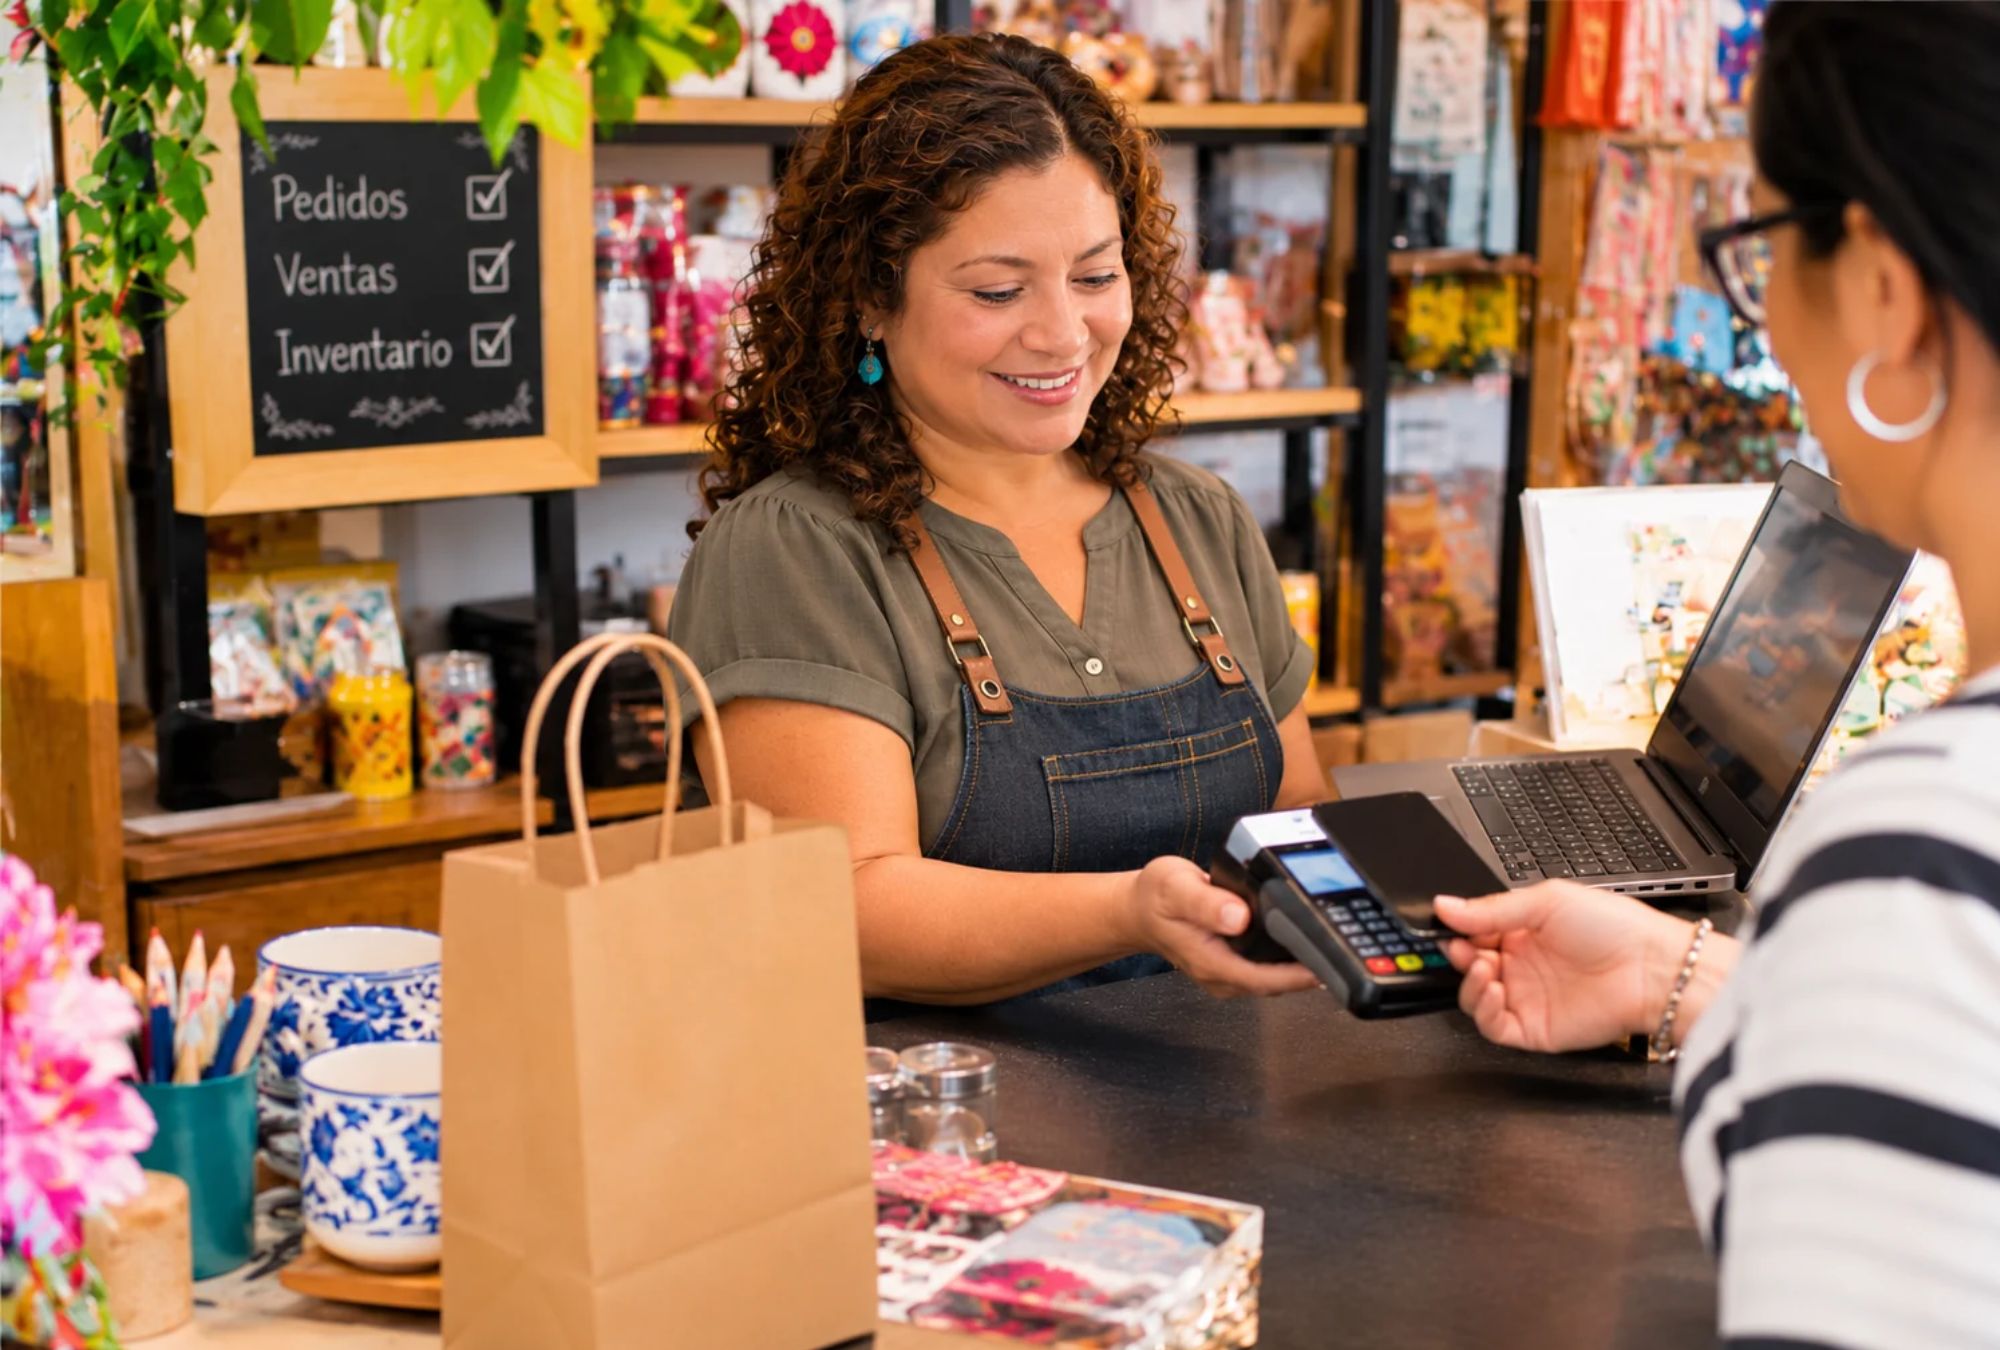
Es una duda comprensible, pero la oportunidad más importante está en otro lado: el valor de un pago digital no termina cuando el dinero llega a la cuenta. Continúa cuando el negocio puede utilizar la información de sus cobros para demostrar ingresos, comparar opciones y acceder a servicios financieros más adecuados.
La propia ley apunta en esa dirección. El dictamen con el que se aprobó reconoce que los negocios pequeños tienen dificultades para demostrar cuánto venden y con qué constancia, y que cobrar en digital les deja un registro de sus ventas sin tener que montar una administración complicada.
Dicho de otro modo, los cobros digitales pueden ser para un negocio lo que los recibos de nómina son para un empleado: la prueba que enseña cuando alguien le pide comprobar sus ingresos.
Esa prueba sirve para más cosas de las que parece. Le permite al dueño saber con certeza cómo va su negocio, respaldar sus ventas ante un proveedor que ofrece mejores plazos o ante el arrendador de un local, y llegar con argumentos cuando busca financiamiento.
Ese último punto importa porque hoy las opciones son pocas. Según los Censos Económicos 2024 del INEGI, en 2023 apenas el 10.8% de los negocios del país obtuvo algún crédito o financiamiento, menos que cinco años antes, y entre los más pequeños la proporción fue del 10.1%.
Poder demostrar lo que vende no significa que un negocio deba endeudarse, pero sí que tenga más opciones cuando decida crecer.
Las ventas en efectivo existen, pero el dueño no tiene cómo mostrarlas. Cada transferencia o pago con tarjeta, en cambio, queda registrado con su fecha y su monto, y con el tiempo esos registros dibujan el ritmo de las ventas de un negocio.
Es información que antes no existía, útil primero para el dueño y después para quien él decida mostrársela.
Cuando esa información cuenta, el acceso a servicios financieros deja de depender solo de tener una propiedad que ofrecer como garantía o una relación de años con un banco. Se abre también para quienes venden todos los días y hasta ahora no tenían cómo demostrarlo, lo que acerca el sistema financiero a una parte de la economía que se ha quedado fuera de él.
En otros mercados ya hay evidencia de que funciona. Un estudio del Banco de Pagos Internacionales con más de dos millones de empresas encontró que, cuando se presta con base en datos de ventas, pesa más cómo le va al negocio que las propiedades que pueda dejar en garantía.
Ese cambio ya empezó. De acuerdo con el INEGI, la proporción de negocios que recibe pagos por transferencia casi se duplicó entre 2018 y 2023, del 8.8% al 16.7%, aunque el 85.2% de las personas todavía paga principalmente en efectivo sus compras de 500 pesos o menos, según la Encuesta Nacional de Inclusión Financiera 2024.
La ley y las finanzas abiertas persiguen objetivos complementarios, pero no son lo mismo. Impulsar los pagos digitales ayuda a crear registros de ventas. Open Finance busca que las personas y empresas puedan autorizar el uso de su información financiera para acceder a otros servicios.
La primera pieza genera datos; la segunda puede hacerlos útiles más allá de la institución que los recibe.
La digitalización de los cobros permite construir un historial más verificable. La interoperabilidad de los medios de pago puede ampliar las opciones de los comercios. Y una infraestructura de intercambio de datos permitiría que ese historial sirviera para comparar financiamiento entre distintas instituciones.
Son avances relacionados, pero ninguno sustituye al otro.
Aquí está la oportunidad pendiente. El negocio debería poder decidir, bajo reglas claras de protección y consentimiento, cuándo y con quién compartir la información de sus ventas.
Eso no significa que la nueva ley ya le otorgue automáticamente portabilidad sobre todos sus datos: para hacerlo realidad hace falta un marco específico de finanzas abiertas y la infraestructura para operarlo. Sin ellas, el historial puede seguir fragmentado entre bancos y aplicaciones.
Brasil ofrece una lección útil: Pix facilitó los pagos inmediatos y, en paralelo, el país desarrolló un marco de Open Finance para compartir información financiera con autorización. Son infraestructuras distintas que se refuerzan entre sí.
Pix superó los 150 millones de usuarios en septiembre de 2026, según el Banco Central de Brasil, pero incluso allí sigue siendo una prioridad facilitar que los pequeños negocios compartan sus flujos de ventas de manera estandarizada.
Para México, la lección no es copiar una herramienta: es conectar pagos accesibles con datos que puedan utilizarse, con permiso, en distintas instituciones.
Nada de esto convierte a la digitalización en una solución para todos, y vale la pena ver el otro lado de la moneda. Para quien recién empieza, o para una pyme que opera con márgenes justos, pagar una comisión por cada cobro no es poca cosa.
Cobrar en digital no resuelve esa presión, aunque sí abre un canal que conviene conocer.
Tampoco se trata de financiarse por financiarse. No todo negocio necesita un crédito ni todo crédito le conviene, y un historial no reemplaza el resto de la evaluación, porque quien presta sigue mirando el riesgo de cada negocio y las garantías que puede ofrecer.
Según los mismos censos, solo el 5.9% de los negocios con algún problema para operar menciona la falta de crédito. Lo valioso de un buen historial es que, cuando un negocio sí lo necesite, pueda elegir con información en lugar de aceptar lo que haya.
Para quien todavía no tiene una cuenta a nombre de su negocio, el Banco de México creó en junio la cuenta Nivel 2 Bis, pensada para pequeños negocios que reciben sobre todo pagos digitales.
El avance también será gradual en México, y tiene explicación. Un comercio pequeño necesita confiar en que cada pago llegará, porque una transferencia que no se refleja o un comprobante falso le cuesta más que cualquier comisión.
También necesita que su historial esté completo, algo difícil cuando cobra por varios medios de pago y cada uno lleva su propio registro. Y, del otro lado, las instituciones financieras tienen que aprender a leer esos flujos, un trabajo que bancos y fintech ya están construyendo.
Por eso, a corto plazo, la ley vale más como punto de partida que como solución. Puede favorecer la adopción de cobros digitales y una mayor trazabilidad de los ingresos, pero no crea por sí sola un sistema completo de portabilidad de información financiera.
México necesita avanzar en ambas agendas: pagos digitales y Open Finance.
Mientras tanto, los negocios pueden empezar por algo práctico: separar los cobros de los gastos personales, concentrar sus registros cuando sea posible y revisar la regularidad de sus ventas.
Ese orden ayuda a entender mejor el negocio, aunque no reemplaza la necesidad de reglas que permitan compartir información de manera segura.
Poder demostrar lo que vende le da a un negocio más margen para decidir cómo y cuándo crecer. Según los Censos Económicos 2024, cuatro de cada diez personas que trabajan en empresas del país lo hacen en negocios pequeños, de no más de diez trabajadores. Y que esos negocios crezcan tiene efectos que van mucho más allá de ellos.
Al final, la ley no obliga a la mayoría de los negocios a dejar el efectivo ni garantiza financiamiento por cobrar en digital. Su oportunidad es abrir la puerta a mejores registros.
El siguiente paso, todavía pendiente, es que esos registros puedan utilizarse, con autorización y protección, para abrir opciones reales.
Digitalizar un pago es un avance; lograr que sus datos trabajen a favor del negocio es el cambio de fondo.