México ya superó la conversación básica sobre bancarización. El reto no es solo que más personas tengan una cuenta, una Afore o acceso a una aplicación financiera. El reto real es que sepan qué hacer con ese acceso.
De acuerdo con la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, la medición oficial más reciente de INEGI y CNBV sobre inclusión financiera, 76.5% de las personas de 18 a 70 años en México tenía al menos un producto financiero formal. El avance es relevante. Pero también nos hace cuestionar: ¿cuántas de esas personas están construyendo patrimonio y cuántas solo están dentro del sistema?
La respuesta empieza a verse en otra cifra: la misma encuesta reporta que 63% de la población tenía una cuenta de ahorro formal, pero apenas 3.4% contaba con depósito a plazo fijo o fondo de inversión. México ha avanzado en acceso financiero, pero todavía no ha dado el salto hacia una cultura de inversión estructurada.
Este movimiento ya no puede esperar. En un entorno de tasas cambiantes, inflación persistente y mayor volatilidad global, ahorrar no basta. Tener liquidez tampoco equivale a tener estrategia.
El inversionista mexicano necesita entender riesgo, horizonte, diversificación, retiro y preservación del poder adquisitivo. Necesita método.
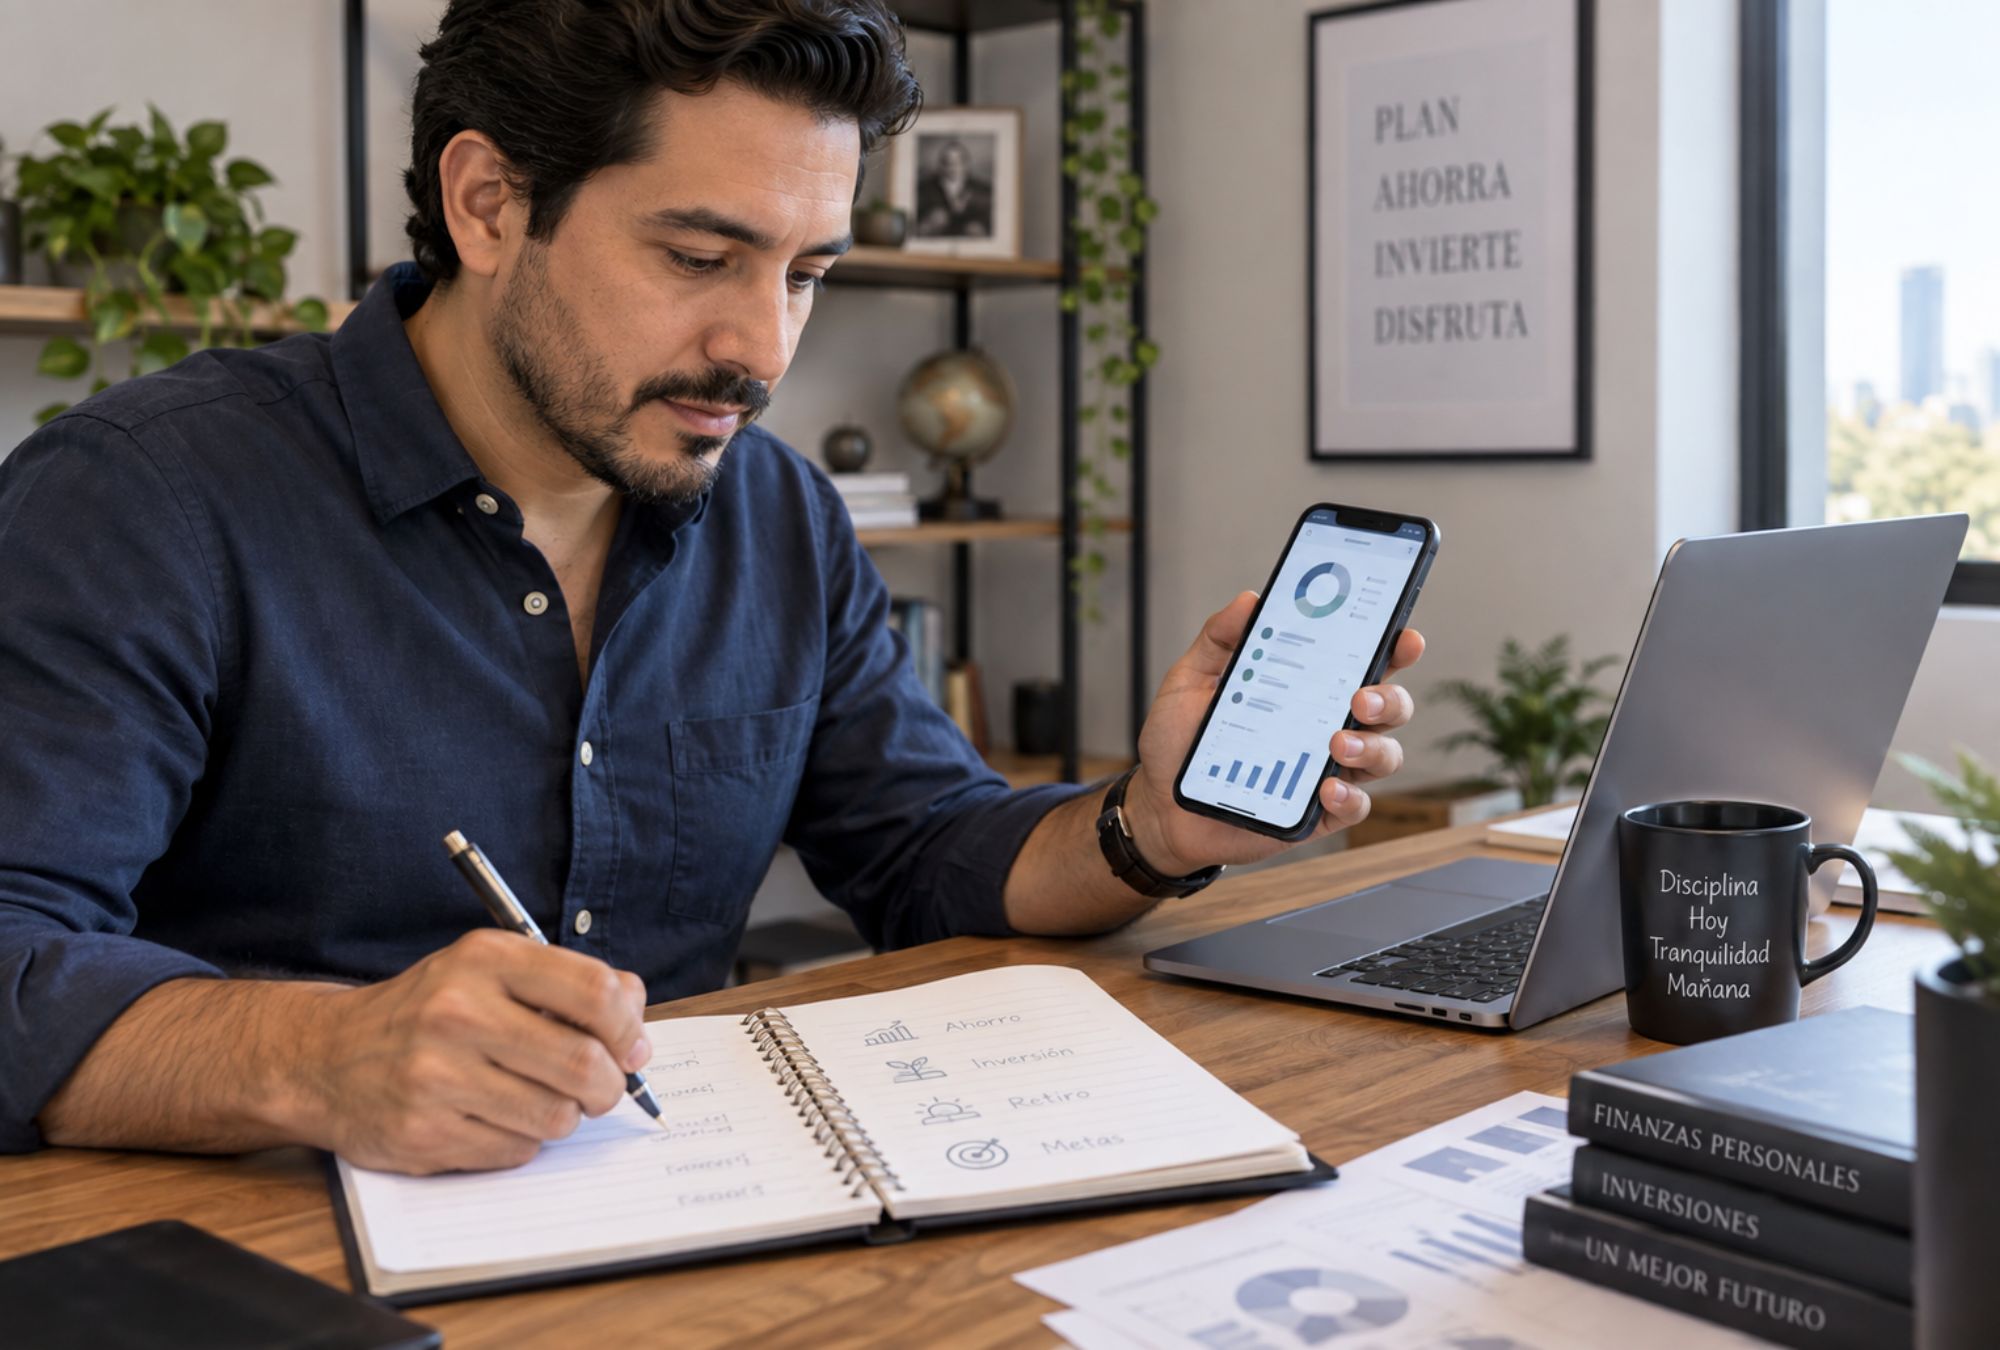
El perfil de ese inversionista también cambió. Ya no responde al estereotipo de una persona de alto patrimonio, edad madura y amplio conocimiento técnico. Hoy conviven jóvenes que empiezan a invertir desde plataformas digitales, mujeres que toman decisiones patrimoniales con mayor autonomía, familias que buscan proteger su retiro y profesionistas que entendieron que dejar el dinero quieto también implica perder.
Entre la población con cuenta de ahorro formal, el uso de aplicaciones móviles para consultar o hacer movimientos pasó de 54.3% en 2021 a 69.1% en 2024, según la ENIF.
La sucursal perdió centralidad. El teléfono ganó terreno. Pero operar desde una aplicación no garantiza mejores decisiones.
La tecnología facilita el acceso, pero también puede amplificar malas decisiones: perseguir rendimientos pasados, reaccionar a titulares, concentrar riesgos, invertir por moda o confundir rapidez con inteligencia financiera.
Por eso, la asesoría financiera tiene que evolucionar. Ya no puede limitarse a explicar productos o comparar rendimientos. Debe ayudar a ordenar prioridades como liquidez, inversión, protección, retiro, objetivos familiares, sucesión y tolerancia real al riesgo.
La pregunta relevante ya no es “¿cuánto puedo ganar?”, sino “¿qué estructura necesito para sostener mis metas?”.
El retiro muestra la urgencia. La ENIF 2024 reporta que 42.2% de la población tenía una cuenta para el retiro o Afore. También señala que 68.2% consideraría apoyos del gobierno para cubrir gastos en la vejez y 67.3% seguiría trabajando.
Son datos que deberían incomodar. No porque trabajar más años o recibir apoyos públicos carezca de valor, sino porque no pueden ser el plan completo.
Una sociedad que vive más necesita invertir antes, planear mejor y dejar de tratar el retiro como una preocupación lejana.
El retiro no empieza a los 60. Se construye desde los 25, 35 o 45, con decisiones que rara vez parecen urgentes hasta que ya es tarde.
El nuevo inversionista mexicano quiere autonomía, pero necesita guía. Quiere herramientas digitales, pero también acompañamiento. Quiere rendimiento, pero debe entender riesgo. Quiere libertad financiera, pero muchas veces no cuenta con una metodología para convertir ingresos en patrimonio.
La industria financiera tiene la responsabilidad de cerrar la brecha entre acceso y criterio. No basta con lanzar más productos. Tampoco alcanza con campañas de educación financiera que repiten conceptos básicos. México necesita inversionistas mejor informados y asesores mejor preparados.
La siguiente etapa financiera del país no se medirá solo por cuántas personas tienen una cuenta. Se medirá por cuántas logran usarla como punto de partida para construir patrimonio, proteger su futuro y tomar decisiones con mayor autonomía.
El inversionista mexicano ya cambió. La asesoría financiera debe cambiar con él.