La factura electrónica mexicana, los cruces de datos y la inteligencia artificial estuvieron en el centro de una nueva cooperación fiscal entre México y Corea del Sur.
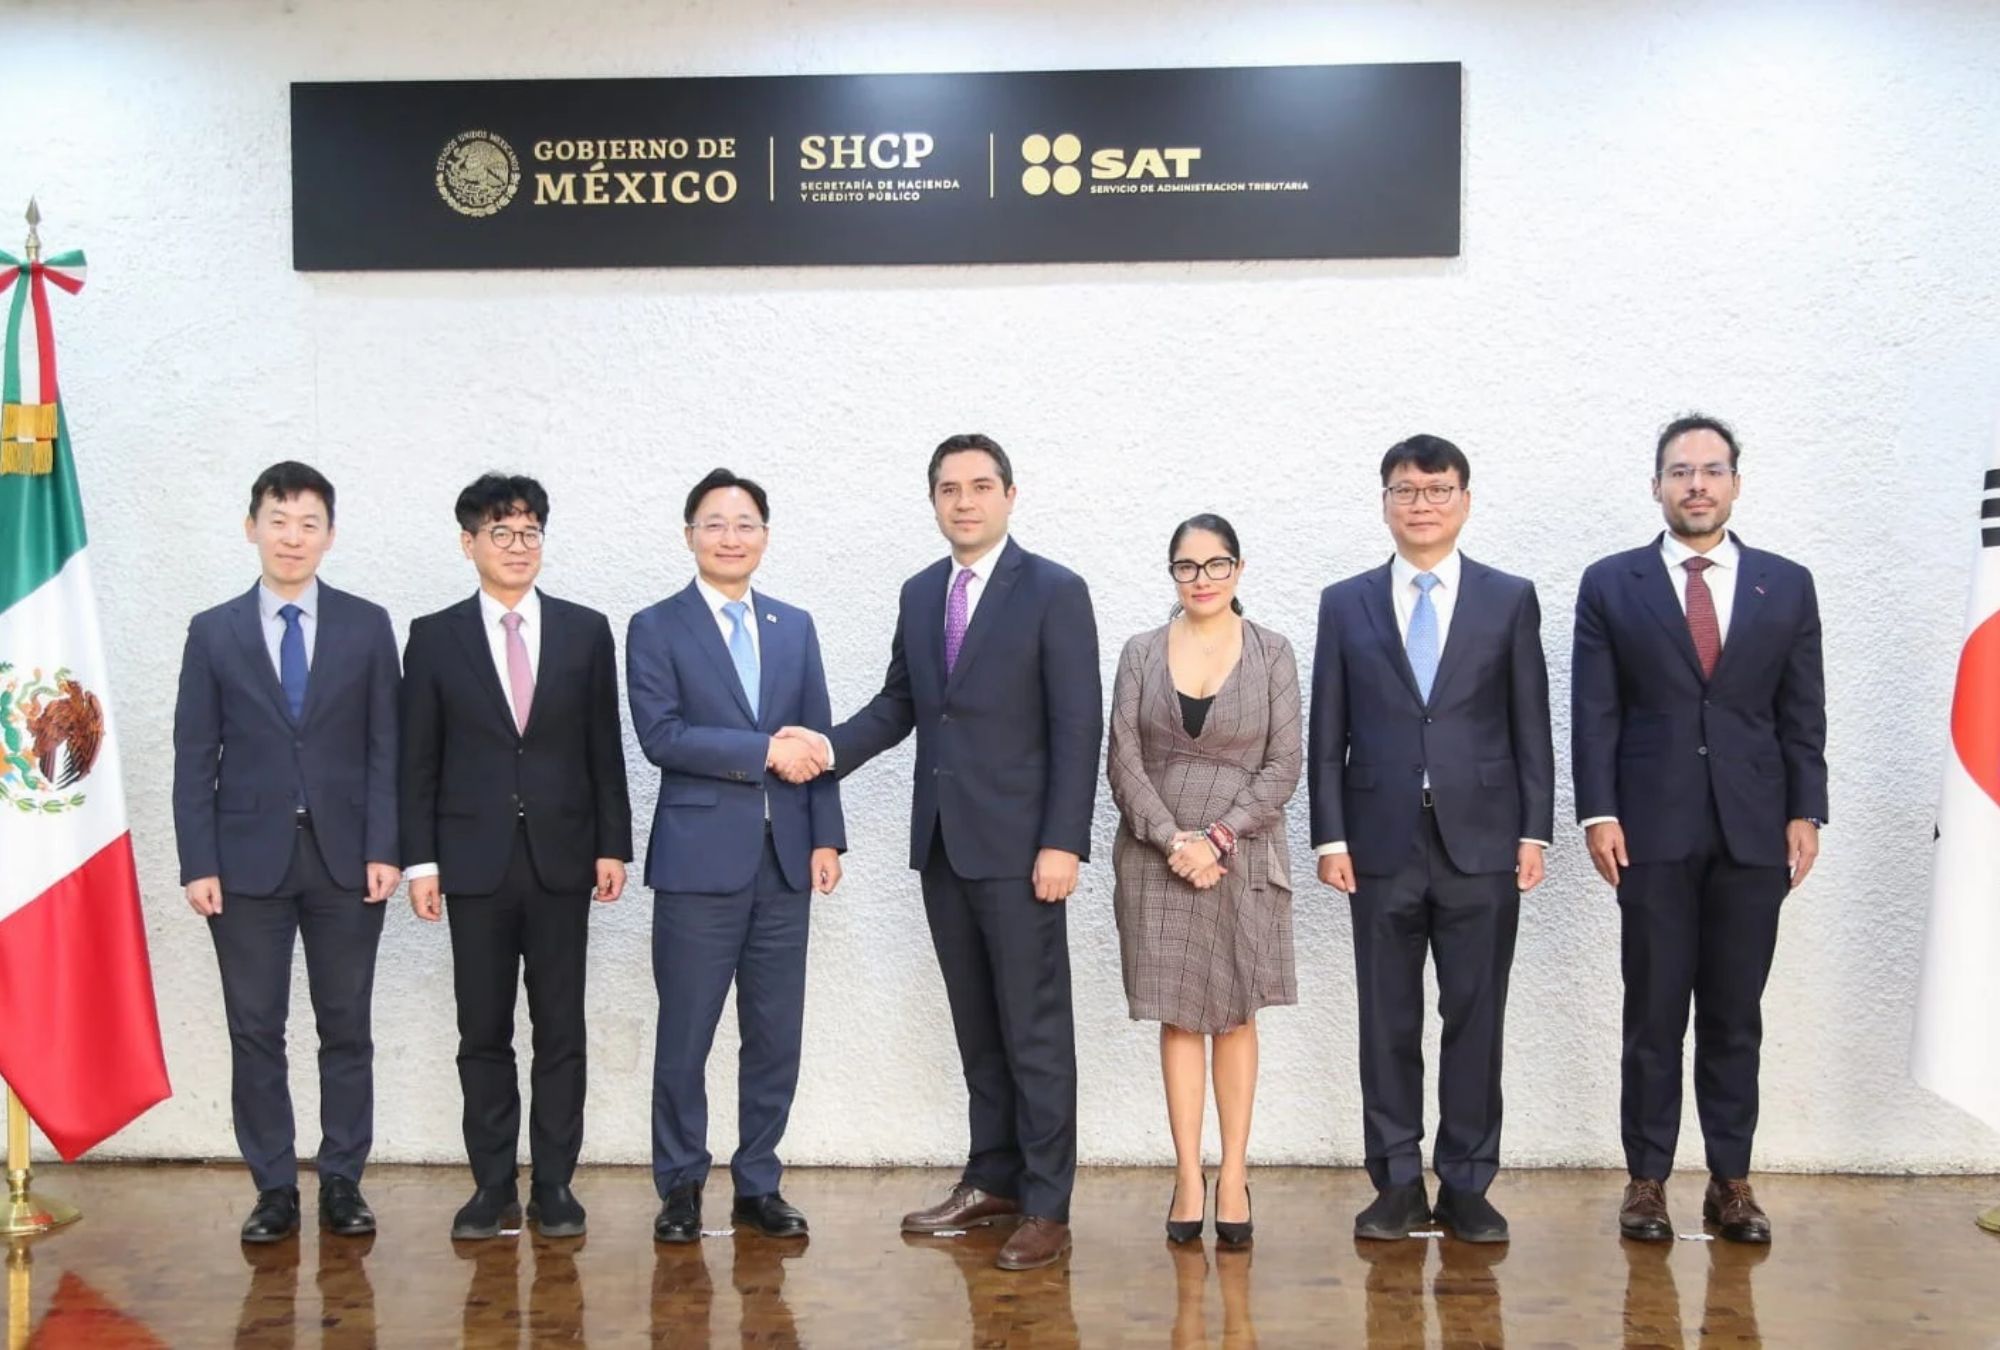
El jefe del Servicio de Administración Tributaria (SAT), Antonio Martínez Dagnino, se reunió con Lim Kwang Hyun, comisionado del Servicio Nacional de Impuestos de la República de Corea, en el primer encuentro bilateral entre los titulares de ambas autoridades fiscales.
La reunión se realizó en las oficinas centrales del SAT y abordó el aprovechamiento de información procedente de los Comprobantes Fiscales Digitales por Internet (CFDI), medios de pago y otras bases de datos, además de mejores prácticas de recaudación, atención al contribuyente y detección de posibles casos de evasión fiscal. Comunicado57_Corea_250926
El punto importante para empresas y emprendedores no es que aparezca un nuevo impuesto o una obligación inmediata —el anuncio no establece ninguna—, sino la dirección de la administración tributaria: más información estructurada, más cruces de datos y mayor uso de herramientas tecnológicas para identificar inconsistencias.
El SAT presentó la factura electrónica mexicana como una de las piezas centrales de su infraestructura tributaria digital.
México utiliza obligatoriamente el CFDI para documentar operaciones. La OCDE describe al sistema mexicano como un modelo de facturación electrónica en el que los comprobantes son transmitidos y validados digitalmente, con información de las transacciones disponible para la administración fiscal prácticamente en tiempo real.
En el encuentro con Corea del Sur, Martínez Dagnino señaló que este ecosistema permite conectar distintos procesos de administración tributaria, mientras que el organismo coreano ha desarrollado herramientas que utilizan big data e inteligencia artificial.
La cooperación, por ahora, está planteada como intercambio de experiencias y buenas prácticas. No se anunció la incorporación de un nuevo algoritmo del SAT, un sistema adicional de vigilancia ni modificaciones al CFDI.
Pero el encuentro coincide con una tendencia global. El reporte Tax Administration 2025 de la OCDE documenta cómo las autoridades tributarias están digitalizando trámites y utilizando cada vez más información electrónica para análisis de cumplimiento y auditorías. En el caso mexicano, la organización destaca también la digitalización de procedimientos de comercio exterior para facilitar trámites y mejorar el análisis de información.
En lo inmediato, nada en términos de nuevas obligaciones fiscales derivadas de esta reunión.
Sin embargo, la cooperación permite entender hacia dónde evolucionan las administraciones tributarias.
Una empresa genera actualmente grandes cantidades de información fiscal y financiera: facturas emitidas y recibidas, retenciones, nómina, pagos, operaciones de comercio exterior y otros registros. Cuando esos datos pueden compararse automáticamente, aumenta la capacidad de la autoridad para detectar diferencias entre lo facturado, declarado y pagado.
Para los negocios, esto eleva la importancia de mantener consistencia entre contabilidad, CFDI, declaraciones fiscales y documentación de operaciones.
El SAT informó además que intercambia información con 145 países dentro del marco de tratados internacionales y acuerdos aplicables.
México también participa en esquemas internacionales de intercambio automático de información financiera para efectos fiscales, con reglas y jurisdicciones participantes publicadas por la propia autoridad.
Esto cobra especial relevancia para empresas con operaciones internacionales, subsidiarias, proveedores extranjeros o transacciones entre compañías relacionadas.
La comunicación del gobierno coreano aporta otro elemento que no aparece con el mismo detalle en el boletín mexicano.
El Servicio Nacional de Impuestos de Corea describió el encuentro como la primera reunión entre los comisionados tributarios de Corea y México y señaló que un funcionario mexicano de alto nivel participó en un encuentro con empresas coreanas para escuchar problemas relacionados con su operación fiscal en el país.
La autoridad coreana también informó que su equipo especializado K-Tax Angel ofreció orientación tributaria a empresas y miembros de la comunidad coreana y que se plantearon solicitudes de apoyo administrativo durante la reunión bilateral.
La dimensión empresarial no es menor.
Corea del Sur mantiene una relación comercial significativa con México. Datos de la Secretaría de Economía muestran que, hasta julio de 2026, México había exportado alrededor de 4,004 millones de dólares al país asiático e importado aproximadamente 17,739 millones de dólares. Solo en julio, las compras mexicanas procedentes de Corea alcanzaron 3,746 millones de dólares.
La inversión surcoreana acumulada en México entre 1999 y 2024 ascendió a unos 11,834 millones de dólares, de acuerdo con Data México.
Por ello, procedimientos más claros, intercambio de información y mecanismos para resolver problemas fiscales pueden tener implicaciones directas para compañías que operan entre ambos mercados.
Corea del Sur se ha convertido en uno de los países que México observa por su uso de big data e inteligencia artificial en la administración tributaria.
Eso no implica necesariamente que una inteligencia artificial “decida” quién debe pagar impuestos o quién será auditado. En las administraciones fiscales, estas tecnologías pueden utilizarse para organizar grandes volúmenes de información, identificar patrones, priorizar riesgos o detectar operaciones que merecen una revisión adicional.
La diferencia para las empresas está en la escala.
Un error que antes podía permanecer aislado dentro de miles de documentos puede ser más fácil de detectar cuando distintas bases se comparan automáticamente.
La OCDE señala precisamente que la disponibilidad creciente de información electrónica permite a las administraciones fiscales desarrollar estrategias de cumplimiento más basadas en datos.
El encuentro no terminó con la firma anunciada de un tratado, un nuevo mecanismo de intercambio de información ni una reforma tributaria.
Las dos administraciones acordaron continuar las conversaciones y Lim Kwang Hyun invitó a la representación mexicana a realizar futuras mesas de trabajo en Corea del Sur.
Por ahora, por tanto, el anuncio debe leerse como un acercamiento técnico entre dos autoridades tributarias, no como una modificación inmediata a las reglas que enfrentan los contribuyentes mexicanos.
Su relevancia está en otra parte: confirma que la transformación digital de la fiscalización continúa avanzando y que tecnologías como la factura electrónica, el análisis masivo de datos y la inteligencia artificial están pasando de ser herramientas aisladas a formar parte del intercambio internacional de prácticas tributarias.