Buscador
FRANQUICIAS IDEAS DE NEGOCIO GUÍA DEL EMPRENDEDOR
Español Español (Original)
English English
Français Français
Português Português
Deutsch Deutsch
中文 中文
Ver revista digital

México quiere menos efectivo: ¿quién paga el costo del cambio?

COLUMNA

La nueva Ley de Economía Digital busca promover los pagos electrónicos, mientras los pequeños comercios enfrentan costos por comisiones y servicios.

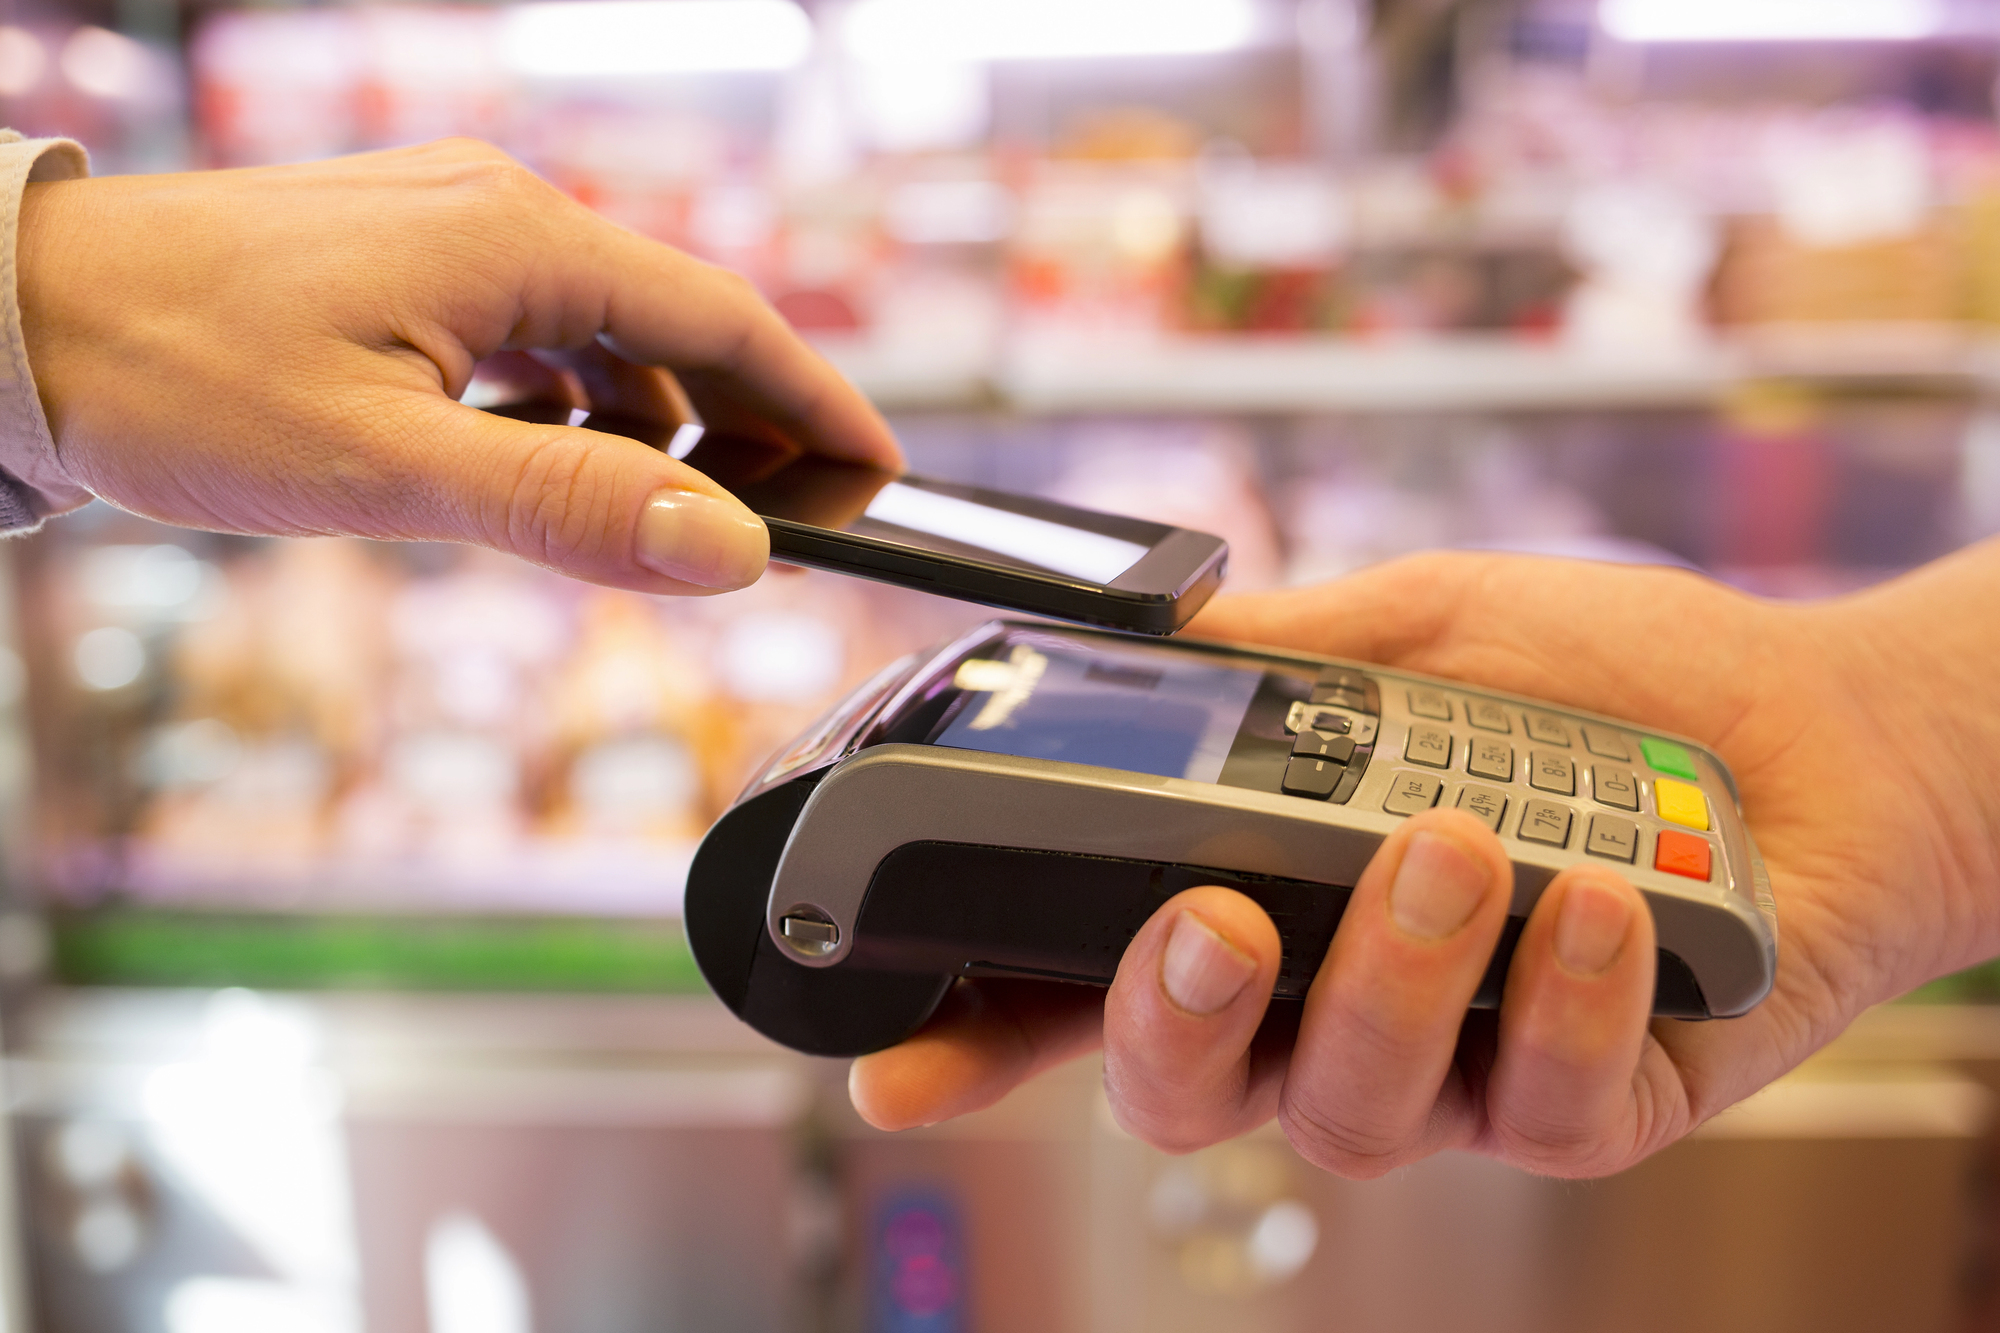
Las comisiones por aceptar pagos digitales representan uno de los principales obstáculos para los pequeños comercios mexicanos.
Las comisiones por aceptar pagos digitales representan uno de los principales obstáculos para los pequeños comercios mexicanos. © Depositphotos.com

Reducir el efectivo exige que la cuenta le salga al pequeño comercio. Una obligación puede cambiar la forma de cobrar; hacer sostenible ese cambio requiere rentabilidad. México necesita dar al costo de aceptar pagos digitales la misma importancia que a la tecnología para procesarlos.

Estoy a favor de acelerar los pagos digitales. Precisamente por eso, considero que exigir al comerciante cambiar su operación debe acompañarse de mejores condiciones de precio, disponibilidad del dinero y atención. La modernización debe representar una ventaja económica para quien la adopta.

La aprobación de la Ley de Economía Digital para Pagos Digitales y Electrónicos en el Senado, el 20 de octubre, abre esa oportunidad. Tras su turno al Ejecutivo, la discusión debe concentrarse en cómo distribuir los costos y beneficios de la transición.

El costo de aceptar pagos digitales en México

Un estudio de FINABIEN, con apoyo de Concanaco Servytur, entre 894 micro y pequeños comercios de 31 estados ofrece evidencia del problema. Las comisiones fueron la barrera más mencionada para incorporar pagos digitales, con el 35%, seguidas por la conectividad, con el 20.7%. Entre quienes aceptaban tarjetas, el 41% reportó comisiones superiores al 3.6% más IVA.

Para dimensionar el efecto, pensemos en un ejemplo hipotético: una venta de 100 pesos deja al comercio 10 después de cubrir sus demás costos. Si cobrar añade una comisión de 3 pesos, el remanente baja a 7; una comisión del 3% sobre la venta consumió el 30% del margen previo.

La discusión regulatoria debe llegar hasta ahí.

La cuota de intercambio es el pago entre adquirentes y emisores; la tasa de descuento es lo que se cobra al comercio.

Reducir la primera no garantiza una disminución equivalente en la segunda. Cualquier intervención debe evaluarse por el ahorro que efectivamente recibe el establecimiento.

También debe transparentarse el costo completo: comisión, cargos adicionales, condiciones posteriores a una promoción y plazos de liquidación. La competencia pierde eficacia cuando el negocio no puede comparar cuánto termina pagando.

Perder ventas también cuesta

El argumento económico funciona en ambas direcciones. En el mismo estudio, el 29% de los encuestados reportó haber perdido al menos una venta por no aceptar el medio de pago solicitado; además, el 74.8% aceptaba transferencias y el 47.6%, tarjetas.

Estos negocios ya están incorporando pagos digitales. Las comisiones encabezan las barreras identificadas: abaratar el cobro debe ser una prioridad de la transición. Pedir más adopción sin atender ese costo deja incompleta la estrategia.

Evaluar únicamente la comisión puede llevar a una mala decisión. El emprendedor también debe considerar las ventas que podría concretar, los gastos de manejar efectivo y cuándo estará disponible su ingreso.

Quien repone mercancía diariamente necesita compatibilidad entre sus cobros y sus pagos.

La estrategia debe facilitar esa elección. CoDi permite operaciones sin comisiones adicionales y disponibilidad inmediata de recursos, según Banco de México. DiMo facilita transferencias mediante el número celular, aunque sus costos dependen de la institución financiera. Explicar esas diferencias y acompañar su uso es parte de la implementación.

El cliente determina el ritmo

La Encuesta Nacional de Inclusión Financiera 2024 muestra que el 85.2% de las personas de 18 a 70 años utilizaba efectivo como medio de pago más frecuente en compras de hasta 500 pesos. Para compras superiores a ese monto, la proporción era del 73.5%; en el sur alcanzaba el 82%.

Un negocio no puede perder clientes porque la forma de pago exigida está fuera de sus posibilidades.

La expansión digital debe acompañarse de acceso, capacitación y alternativas para quienes todavía necesitan efectivo.

La gradualidad debe responder a la conectividad y capacidad operativa de cada región. También debe prever cómo continuar atendiendo cuando falla una aplicación. Los controles de identidad y prevención de lavado deben ser proporcionales al riesgo, con procedimientos comprensibles y atención efectiva a reclamaciones.

La digitalización debe beneficiar al pequeño comercio

Economía y Visa reportaron un millón de mipymes habilitadas para aceptar pagos digitales mediante su programa conjunto. El siguiente paso es conocer cuántas utilizan esas herramientas de manera sostenida, cuánto les cuesta cobrar y qué problemas enfrentan.

Mi objeción es que se confunda la expansión de infraestructura con el éxito de la transición. Las autoridades deben evaluar resultados para el comercio; bancos y proveedores deben competir por ofrecer servicios que pueda sostener. Al emprendedor le corresponde comparar opciones, verificar abonos y medir su efecto en la operación.

México debe avanzar hacia un menor uso de efectivo. A las autoridades y a la industria financiera les corresponde construir condiciones para que el comercio concrete más ventas, conserve un margen viable y disponga de su ingreso a tiempo.

El éxito de la transición se medirá en la caja del negocio: cobrar digitalmente tiene que convenirle a quien vende.

Conoce más:

CoDi comisiones bancarias CONCANACO SERVYTUR costo de pagos digitales cuota de intercambio digitalización del comercio DiMo FINABIEN Inclusión financiera Ley de Economía Digital mipymes mexicanas pagos con tarjeta pagos digitales en México Pagos electrónicos pagos sin efectivo Pequeños comercios tasa de descuento terminales punto de venta
autor Dirige una firma de consultoría estratégica para bancos y fintechs, especializada en regulación financiera, cumplimiento normativo, gestión de riesgos y prevención de lavado de dinero.