Llegar con un crédito, una cuenta o un servicio de remesas a localidades donde la banca comercial tiene poca presencia es el principal argumento detrás de la expansión de Financiera para el Bienestar (FINABIEN).
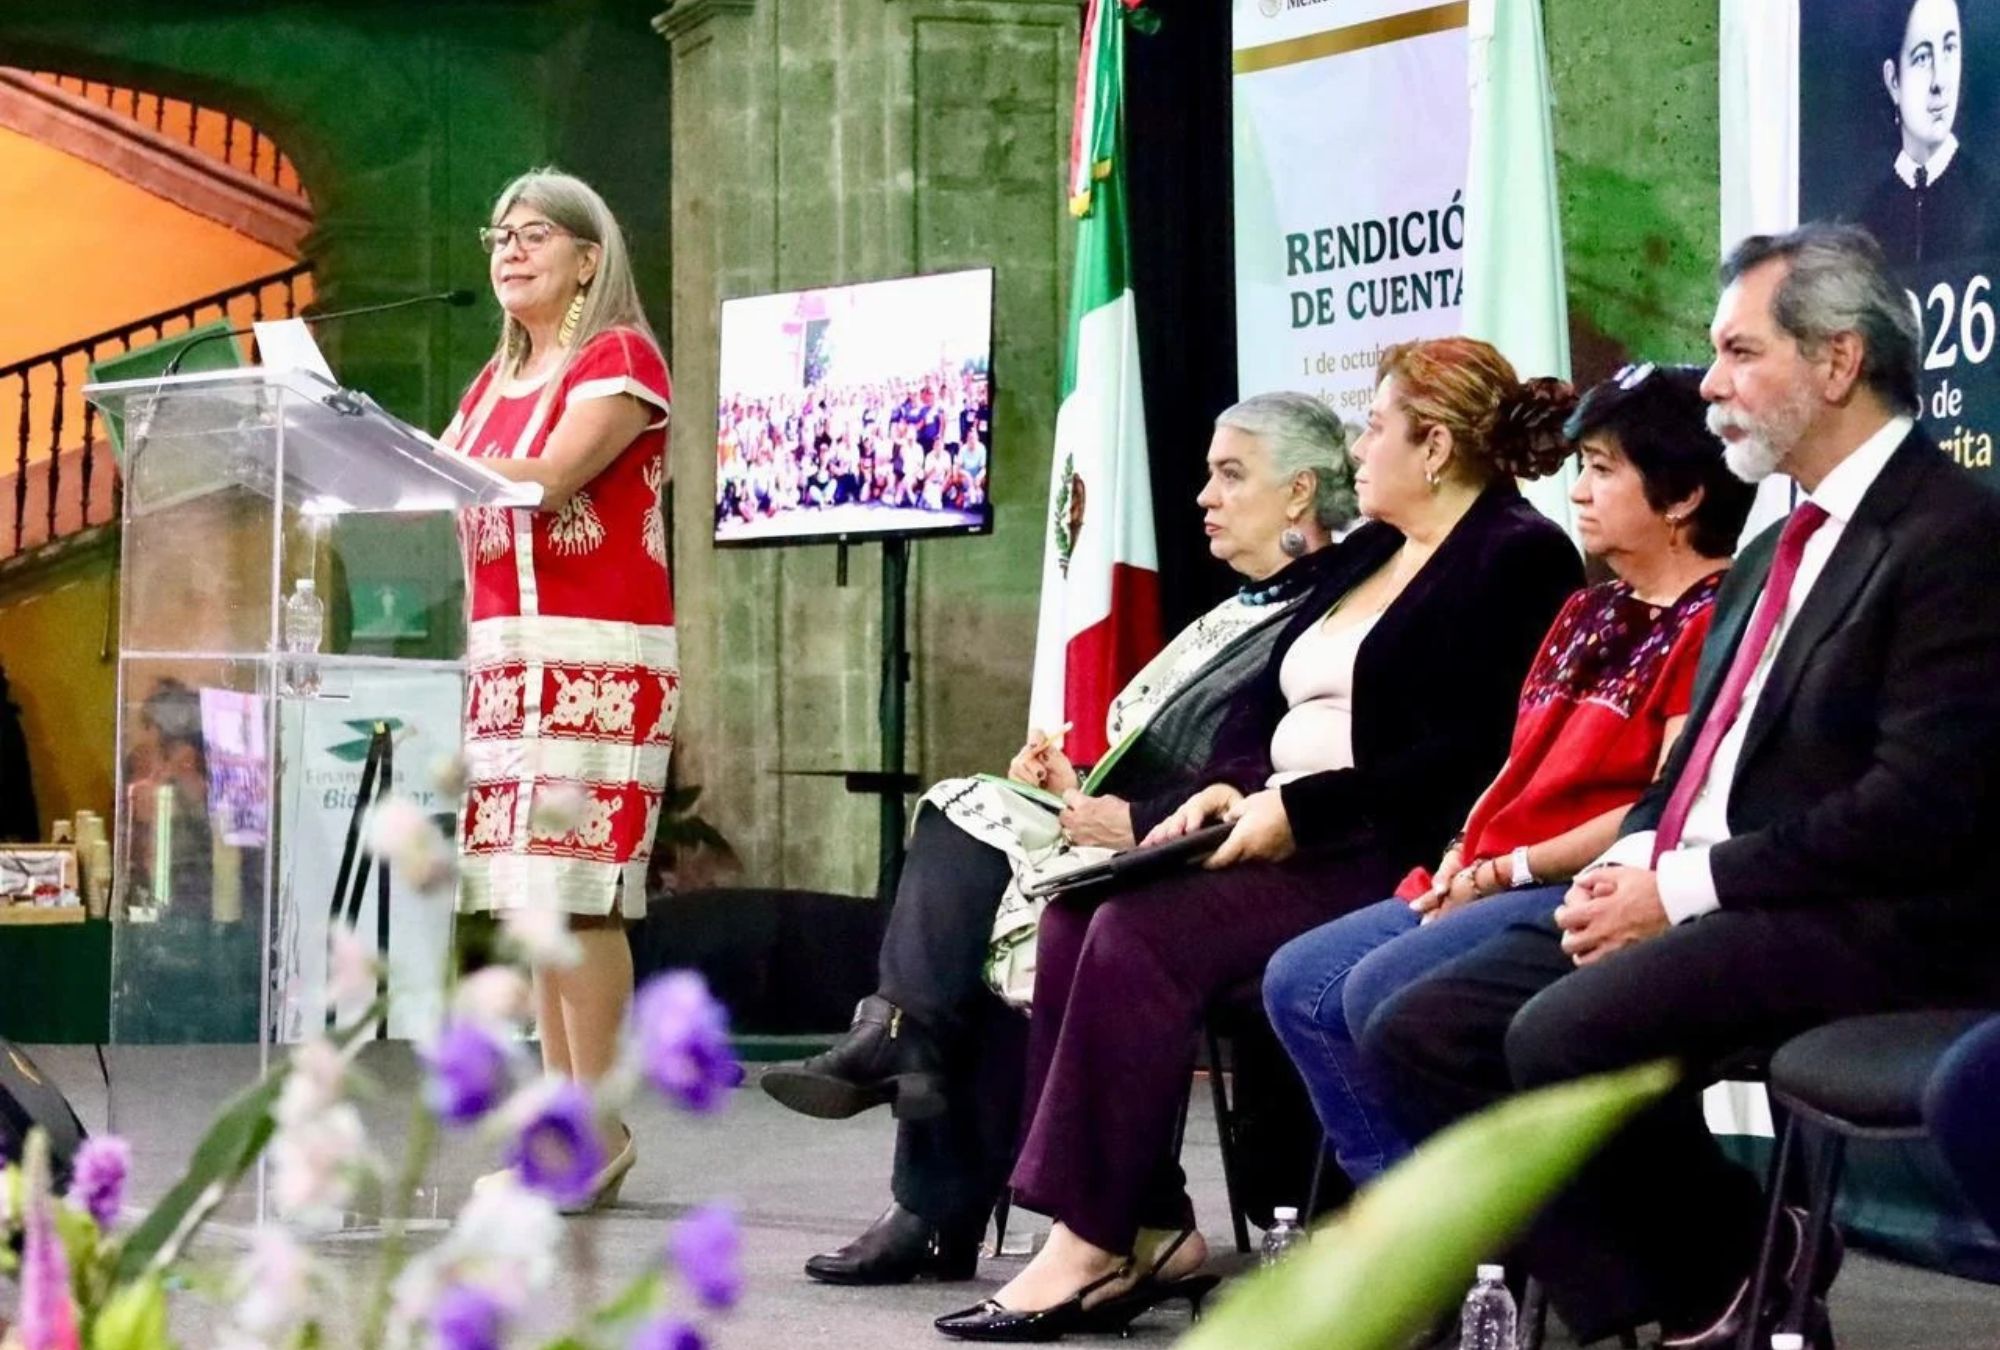
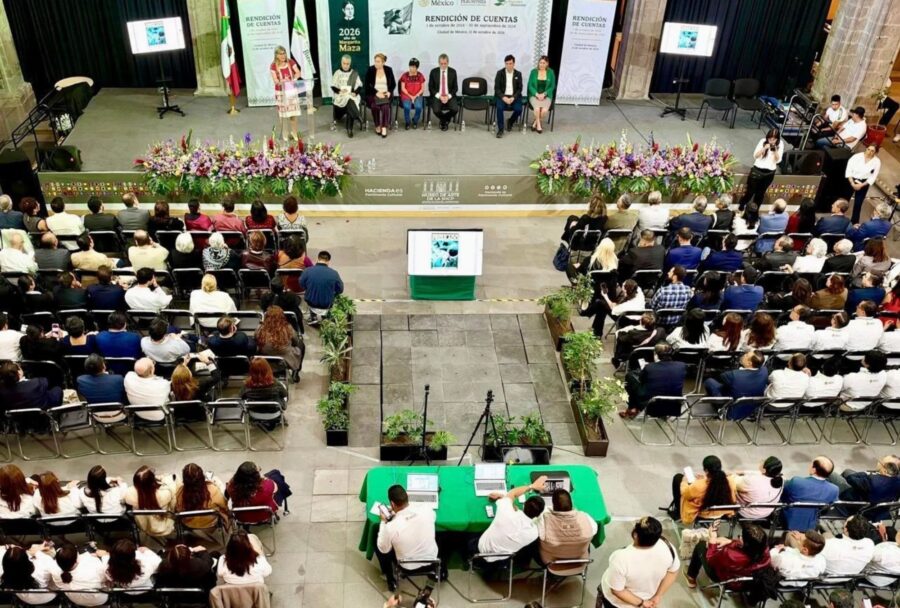
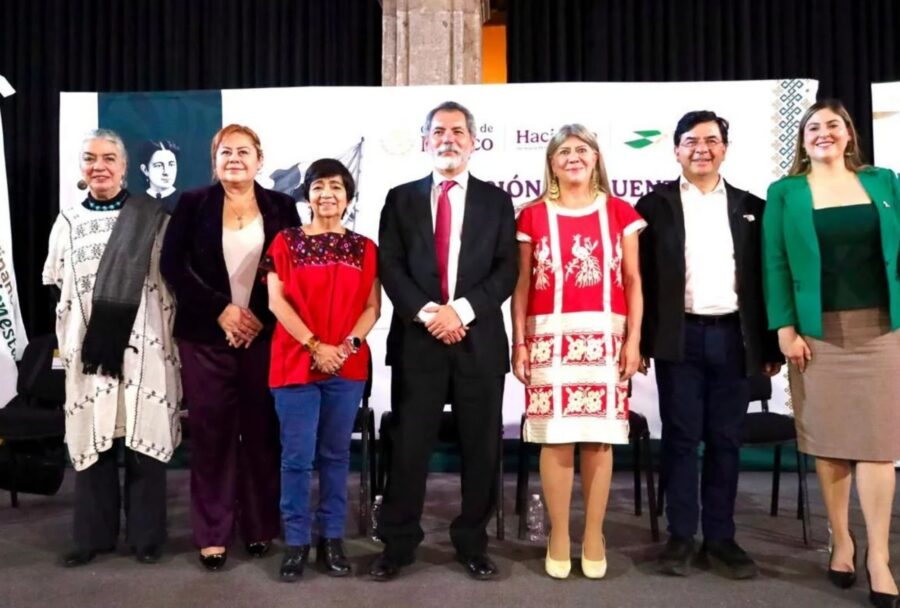
La directora general del organismo, Rocío Mejía Flores, presentó las actividades realizadas entre el 1 de octubre de 2024 y el 30 de septiembre de 2026. El balance incluye financiamiento a pequeños negocios, programas dirigidos a mujeres, remesas, promoción del ahorro y una red física de alrededor de 1,700 sucursales.
El informe asegura que FINABIEN tiene presencia en 1,214 municipios y que la mitad de sus puntos de atención se ubica en localidades con menos de 50 mil habitantes.
La cifra de municipios ha variado ligeramente en publicaciones oficiales conforme cambia la red: en febrero FINABIEN reportaba presencia en 1,203 municipios y Profeco hablaba en agosto de 1,215. La nueva actualización sitúa el dato en 1,214.
Más allá del número exacto, el objetivo es claro: utilizar una infraestructura heredada de Telecomunicaciones de México para acercar servicios financieros a zonas donde existe menor cobertura.
Existe una precisión importante para entender qué puede y qué no puede hacer la institución.
Aunque el secretario de Hacienda, Édgar Amador Zamora, describió a FINABIEN dentro del ecosistema de banca de desarrollo, jurídicamente no es un banco tradicional.
El decreto vigente la define como un organismo público descentralizado de la Administración Pública Federal, con personalidad jurídica y patrimonio propios, coordinado por la Secretaría de Hacienda y Crédito Público. Su objeto incluye servicios financieros, financiamiento, remesas, telégrafos y giros nacionales e internacionales.
La regulación establece además que puede administrar y dispersar recursos, operar programas y otorgar financiamiento, pero no realizar captación directa de recursos del público como lo hace una institución bancaria.
Por eso resulta relevante que las 12 mil cuentas de ahorro mencionadas en el informe hayan sido abiertas en colaboración con Nacional Financiera (NAFIN) y no como depósitos captados directamente por FINABIEN.
El informe reporta la entrega de 100 mil Créditos a la Palabra, con recursos superiores a 1,700 millones de pesos. De acuerdo con FINABIEN, 93% fueron destinados a mujeres.
Durante 2026 la institución activó además nuevos esquemas de Crédito a la Palabra para autoempleo. En Michoacán, por ejemplo, ha otorgado financiamientos de entre 7,500 y 10,000 pesos sin intereses a mujeres con emprendimientos o negocios en funcionamiento.
La dependencia informó también de 398 Créditos Libertad Mujer, por 8.4 millones de pesos, destinados a mujeres que viven situaciones de violencia y buscan autonomía económica.
Otro frente son cooperativas y organizaciones de economía social. El balance presentado por Mejía Flores contabiliza 1,061 apoyos que beneficiaron a 3,890 personas.
Para emprendedores y micronegocios, estos programas representan una vía diferente al crédito comercial tradicional, aunque sus condiciones, montos y disponibilidad dependen de cada programa y región.
Por ello, no conviene interpretar “Crédito a la Palabra” como una convocatoria nacional única y permanente. FINABIEN ha lanzado durante 2026 programas específicos para determinadas poblaciones y territorios.
El segundo gran negocio operativo está en el dinero que llega desde el extranjero.
FINABIEN reportó 5.5 millones de operaciones de remesas en efectivo por 2,736 millones de dólares durante el periodo presentado.
La institución también compite en transferencias digitales mediante las tarjetas FINABIEN México y FINABIEN USA.
Profeco informó el 6 de octubre que FINABIEN llevaba 13 meses consecutivos ofreciendo el mayor monto en pesos dentro de su comparación para envíos mediante depósito a cuenta o transferencia, con una comisión de 2.99 dólares.
El matiz de modalidad es importante.
La herramienta Quién es Quién en el Envío de Dinero compara distintos proveedores y condiciones que pueden cambiar según fecha, monto y forma de entrega. En algunos ejercicios, otros operadores han resultado más competitivos para entregas en efectivo.
Por tanto, sería impreciso afirmar que FINABIEN es siempre la alternativa más barata en cualquier modalidad. Su liderazgo reciente documentado por Profeco corresponde especialmente a depósitos y transferencias.
El mercado que disputa es enorme. Banco de México reportó ingresos por remesas de alrededor de 5,452 millones de dólares solamente en agosto de 2026.
La expansión física de FINABIEN adquiere sentido cuando se observan las diferencias de acceso.
La Encuesta Nacional de Inclusión Financiera 2024, elaborada por INEGI y la CNBV, encontró que alrededor de ocho de cada 10 personas tenían al menos una cuenta, crédito, seguro o Afore. Sin embargo, existían diferencias importantes: 72.8% de las mujeres tenía algún producto financiero, frente a 80.9% de los hombres. Entre hablantes de lengua indígena, la proporción bajaba a 58.2%.
La brecha también es territorial. En localidades con menos de 15 mil habitantes, solo 51.4% tenía una cuenta de ahorro formal; entre hablantes de alguna lengua indígena, el porcentaje era 45.6%.
Es precisamente ahí donde una red de sucursales en municipios pequeños puede tener mayor impacto que en grandes ciudades donde existen bancos, fintech y cajeros con mayor densidad.
Tener una sucursal cerca o abrir una cuenta no equivale automáticamente a inclusión financiera efectiva.
INEGI y la CNBV consideran también el uso de productos, pagos, seguros, ahorro para el retiro, confianza, protección al usuario y capacidades financieras.
Para FINABIEN, eso significa que el éxito de la estrategia tendrá que medirse no solo por cuántos créditos, tarjetas o cuentas se abren, sino por lo que ocurre después: si los negocios sobreviven, los créditos se recuperan, el ahorro se mantiene y las personas continúan utilizando productos formales.
Para pequeños emprendimientos, esa diferencia es fundamental. El financiamiento puede abrir la puerta; convertirlo en flujo de efectivo, inversión productiva y crecimiento sigue dependiendo del negocio.