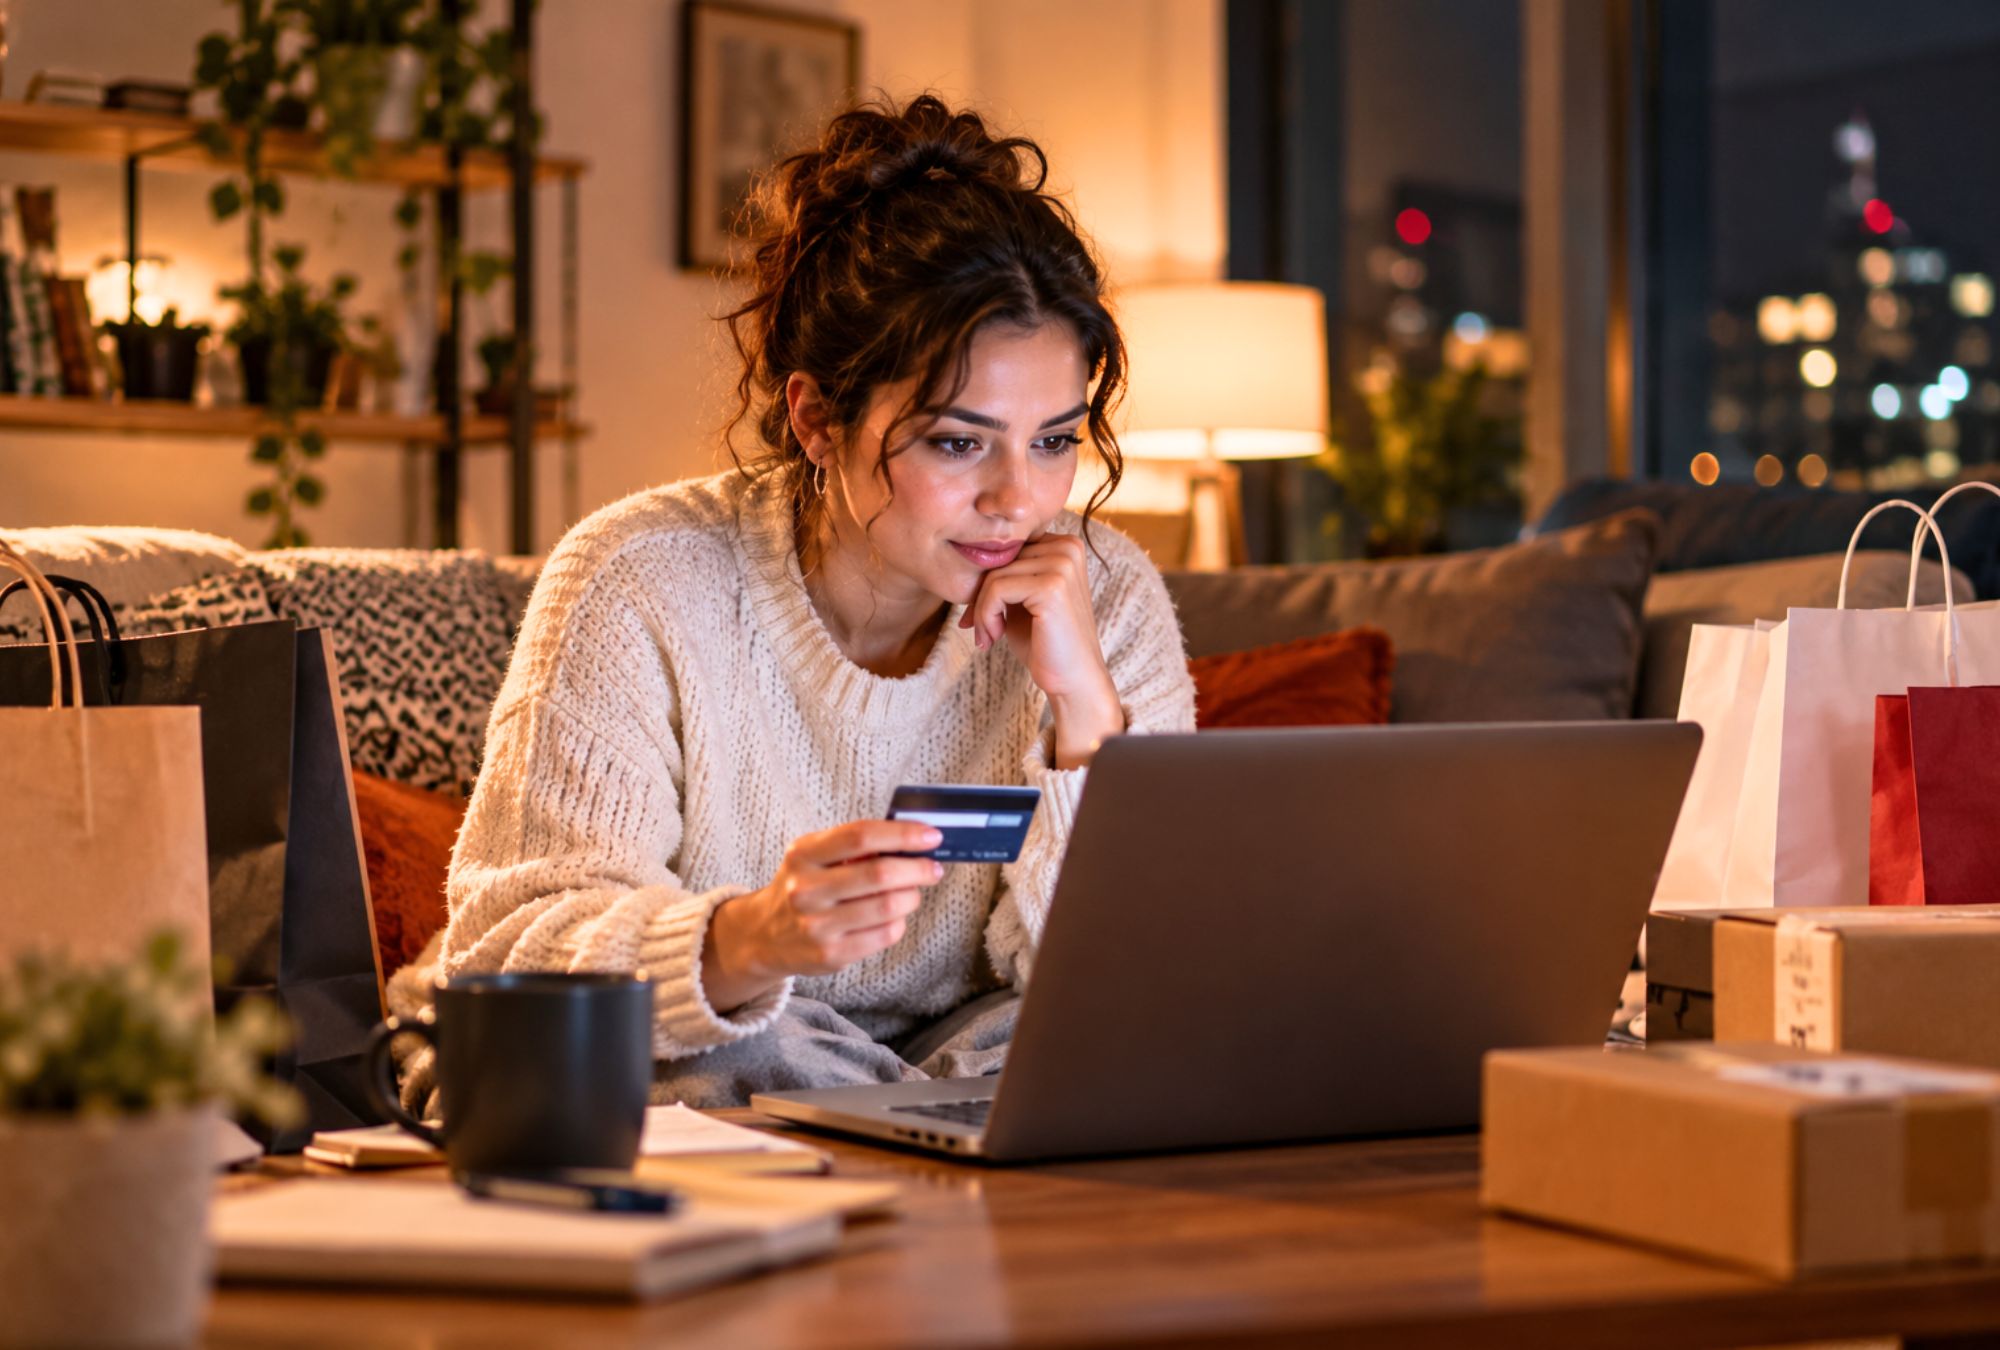
¿Has hecho compras emocionales? Una oferta puede ser real y el producto puede gustarte. Eso no significa necesariamente que comprarlo sea una buena decisión en ese momento.
La Procuraduría Federal del Consumidor (Profeco) volvió a poner el foco sobre el llamado consumismo emocional: decisiones de gasto influenciadas por estados como estrés, enojo, tristeza, frustración, preocupación, entusiasmo o alegría.
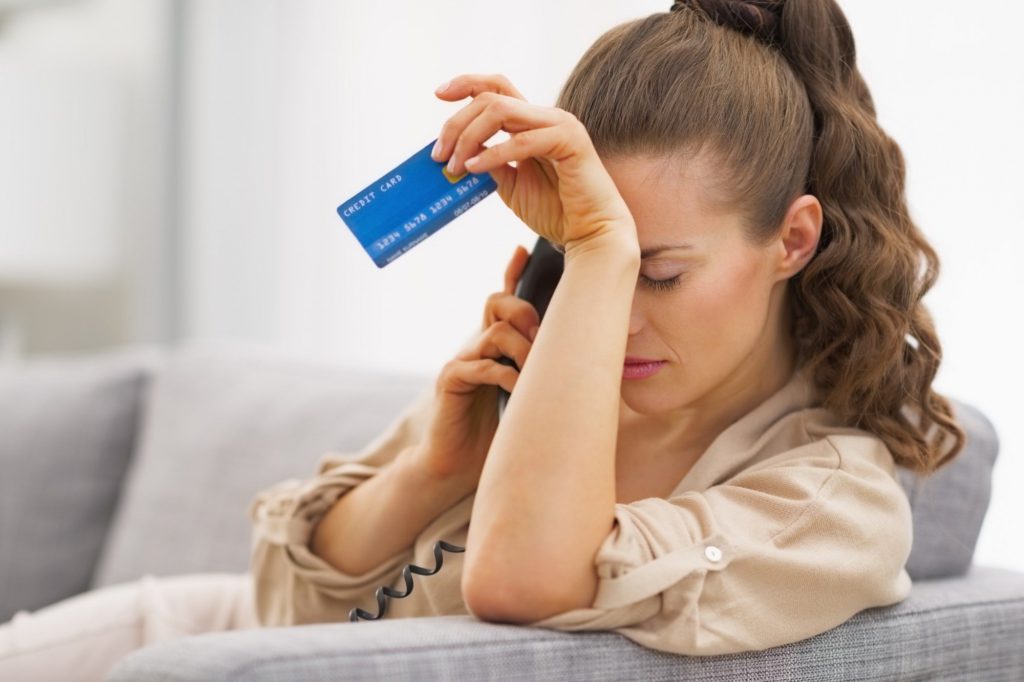
En colaboración con la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef), la dependencia advierte que las compras recurrentes motivadas por emociones pueden contribuir al sobreendeudamiento, estrés financiero, morosidad e incluso incapacidad de pago.
La recomendación llega en un momento particularmente relevante para el bolsillo de los mexicanos: las compras digitales reducen cada vez más la fricción entre ver un producto y pagarlo, mientras redes sociales, publicidad y creadores multiplican las oportunidades de consumo.
No toda compra espontánea constituye un problema.
El punto de alerta aparece cuando comprar se utiliza de manera habitual como respuesta a una emoción y empieza a desplazar prioridades financieras.
Profeco recomienda identificar qué se siente justo antes de la urgencia de comprar y sustituir momentáneamente esa acción por otra actividad: caminar, hacer ejercicio o hablar con alguien cercano, por ejemplo.
Condusef lleva tiempo haciendo una distinción parecida. Su información sobre compras compulsivas advierte que estados de euforia o ansiedad pueden favorecer adquisiciones impulsivas y que gastar reiteradamente por encima del ingreso puede terminar generando deudas difíciles de liquidar.
Conviene, sin embargo, no utilizar “consumismo emocional” y “compra compulsiva” como sinónimos clínicos. El primero describe un patrón de consumo influenciado por las emociones; una conducta compulsiva persistente puede requerir otro tipo de atención y evaluación profesional.
El impacto deja de ser solamente psicológico cuando la compra se financia con dinero que todavía no existe.
Profeco advierte que las consecuencias pueden alcanzar el historial crediticio y complicar el acceso a financiamientos futuros. El problema no es usar una tarjeta, sino comprometer ingresos futuros sin considerar la capacidad de pago.
La dimensión del estrés financiero en México ayuda a explicar por qué importa.
La Encuesta Nacional sobre Salud Financiera (ENSAFI), elaborada por INEGI y Condusef, encontró que 36.9% de la población adulta tenía un nivel alto de estrés financiero y 34.6% uno moderado. Además, 48.4% manifestaba mucha preocupación porque sus deudas se acumularan.
Condusef retomó esos datos en septiembre de 2026 y destacó una brecha de género: 42% de las mujeres presenta estrés financiero alto, frente a 31% de los hombres. En total, alrededor de 72% de la población se encuentra entre niveles altos y moderados.
El efecto tampoco queda únicamente en la cartera. La ENSAFI encontró consecuencias físicas y emocionales asociadas al estrés financiero, entre ellas dolores de cabeza, problemas para dormir y trastornos gastrointestinales.
Profeco coloca otro factor dentro de la ecuación: redes sociales y publicidad.
El boletín señala que la exposición continua a estilos de vida aparentemente llenos de viajes, productos y lujos puede generar presión para consumir por encima de las posibilidades propias. Su recomendación es definir prioridades y evitar comparar la situación financiera personal con representaciones digitales que pueden ser parciales o aspiracionales.
Para las marcas y negocios digitales, el fenómeno tiene una lectura empresarial. Las plataformas pueden facilitar una venta instantánea, pero un consumidor que compra repetidamente por presión, urgencia artificial o comparación social no necesariamente se transforma en un cliente saludable a largo plazo.
El reto del comercio electrónico no consiste solamente en aumentar la conversión: también pasa por construir relaciones que no dependan exclusivamente de provocar decisiones impulsivas.
Entre las medidas difundidas por Profeco aparece una de las fórmulas de presupuesto más conocidas: 50% del ingreso para necesidades básicas, 30% para gastos personales y 20% para ahorro o pago de deudas.
Condusef también utiliza esta regla en sus materiales de educación financiera y durante 2026 la volvió a recomendar dentro de sus contenidos sobre deuda y psicofinanzas.
Pero debe entenderse como una referencia, no como una distribución obligatoria o universal.
La propia Condusef ha explicado anteriormente que los porcentajes pueden modificarse si no corresponden con el nivel de ingresos o la estructura de gastos de una persona.
Para alguien con rentas elevadas, deudas importantes o ingresos variables, por ejemplo, destinar exactamente la mitad a necesidades básicas puede resultar imposible.
Lo importante es la lógica detrás de la fórmula: saber cuánto entra, cuánto sale y qué parte del dinero ya está comprometida antes de realizar una compra emocional.
Profeco propone algo aparentemente sencillo: introducir tiempo entre deseo y compra.
Eso puede significar dejar un producto en el carrito, abandonar temporalmente una aplicación, revisar el estado de cuenta o consultar el presupuesto antes de pagar.
La medida es particularmente útil en temporadas comerciales. Durante Hot Sale 2026, Profeco ya recomendaba elaborar un presupuesto antes de entrar a las tiendas digitales y distinguir prioridades de gastos innecesarios.
Para consumidores y emprendedores existe una misma lección desde lados opuestos de la transacción: facilitar una compra no elimina sus consecuencias financieras.