¿Sabías que el 51% de los consumidores en México considera que la calidad de las apps bancariases un factor clave al elegir su servicio principal? Este dato, revelado por un estudio de FICO, refleja la creciente importancia de la tecnología en el país, donde la experiencia digital influye directamente en la permanencia de los usuarios. Asimismo, un análisis de Ipsos encontró que los problemas técnicos representaron el 56% de las menciones negativas analizadas sobre aplicaciones bancarias y que los cierres inesperados o crashes explicaban el 17% de ellas.
De esta forma, la ralentización invisible afecta de manera crítica la reputación de las marcas bancarias y responde a un fenómeno paradójico dentro de la banca: al implementar múltiples capas de seguridad, balanceo de carga, migraciones a la nube y nuevas integraciones para ganar estabilidad, las plataformas dejan de caerse, pero se vuelven significativamente más lentas.
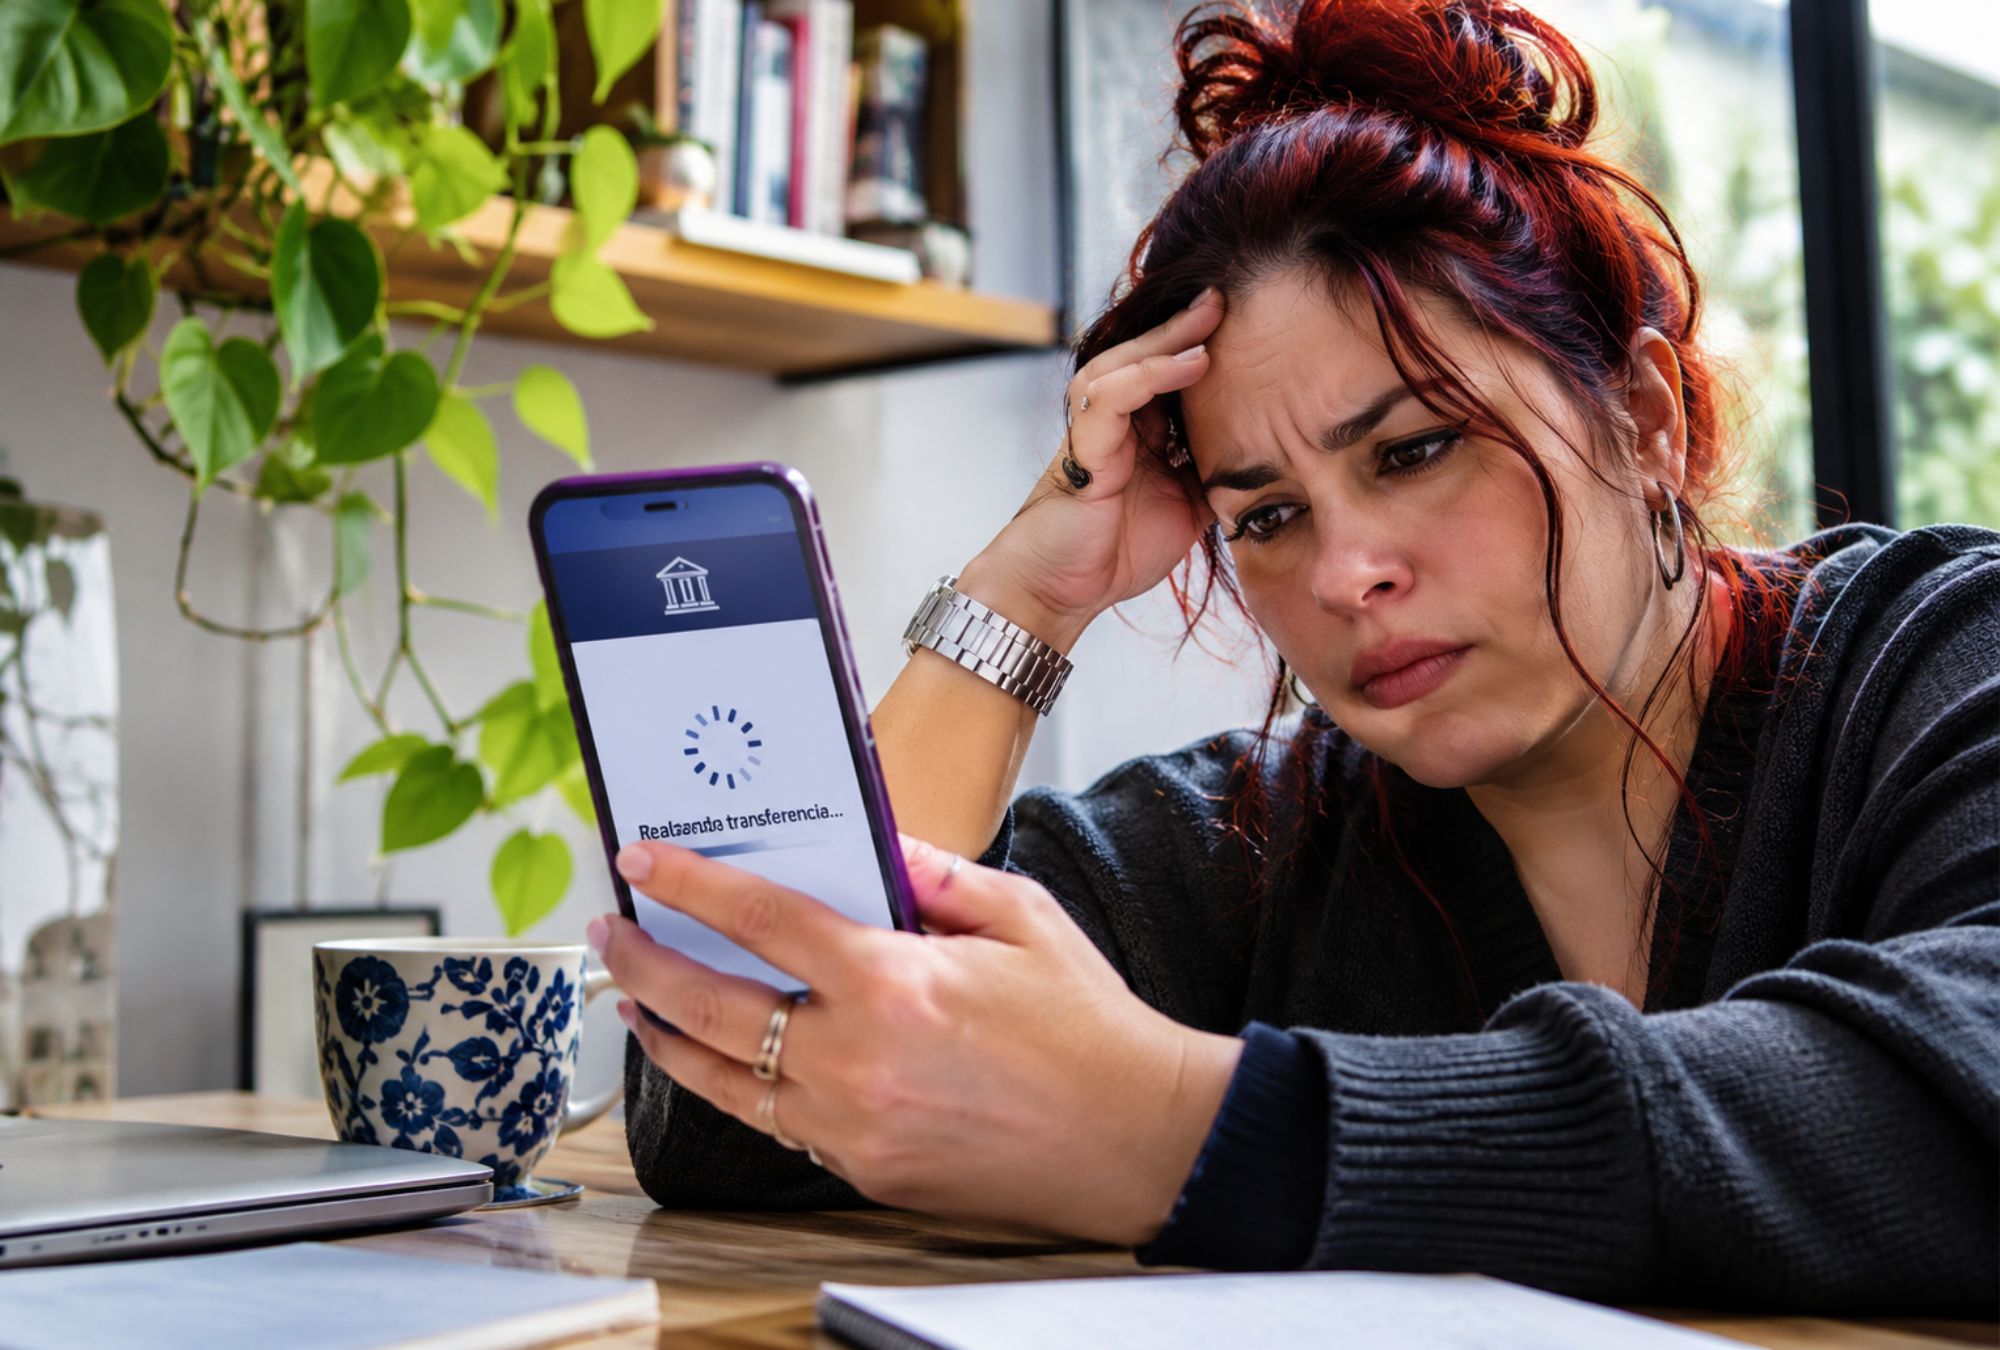
Los indicadores tradicionales de TI resultan insuficientes en el contexto actual. Evaluaciones centradas únicamente en servidores, CPU (unidad central de procesamiento) o bases de datos pueden reportar un estado “saludable” cercano al 100%, mientras que el usuario final padece demoras prolongadas para completar un inicio de sesión, consultar un saldo o procesar una transferencia.
En banca, el problema ya no es solamente evitar que una plataforma se caiga. El desafío es detectar cualquier deterioro antes de que el cliente lo experimente. Disponibilidad, velocidad y experiencia tienen que gestionarse como un mismo indicador de salud digital.
Para superar la cultura reactiva —donde las instituciones corrigen fallas hasta que el cliente presenta una queja o reclamo—, proponemos una estrategia basada en la medición integral de los recorridos digitales de los usuarios (journeys), paso a paso.
La clave radica en combinar dos perspectivas complementarias: la observabilidad, que permite mirar hacia el interior de los sistemas (analizando infraestructura, interfaces de programación de aplicaciones o API, bases de datos, registros y trazas), y el monitoreo sintético, que evalúa la experiencia desde afuera, reproduciendo de forma permanente el recorrido del usuario.
Al combinar ambas metodologías, es posible detectar que un proceso —como una transferencia bancaria que pasa de siete a doce segundos— sufrió una ralentización, identificar la fase exacta de la transacción afectada y profundizar hasta descubrir el componente interno que generó la degradación.
De igual forma, antes de liberar actualizaciones o nuevas versiones de las plataformas bancarias, resulta indispensable realizar pruebas de estrés y carga mediante navegación simulada por bots.
Este procedimiento permite detectar cuellos de botella e incrementar progresivamente la concurrencia para medir tiempos de respuesta y tasas de error antes de que la aplicación colapse ante usuarios reales.
La meta estratégica consiste en identificar el punto exacto de degradación antes de que impacte la experiencia final del usuario.
No solo se trata de que una plataforma esté operativa, sino de que el cliente pueda ingresar, realizar transacciones y completar su operación correctamente y en un tiempo razonable. La premisa es clara: no se debe sacrificar velocidad a cambio de disponibilidad, ni disponibilidad a costa de la velocidad.